

Was die wichtigsten Kennzahlen in der Finanzwelt für Anleger wirklich bedeuten
Neulich saß ich mit einem Freund beim Kaffee, der mir stolz erzählte, er habe eine Aktie gekauft, weil das KGV "so schön niedrig" sei. Auf meine Frage, warum die Aktie denn so günstig bewertet wird – ob da ein Problem im Geschäftsmodell steckt, ob eine Klage läuft, ob der Markt etwas weiß, was er nicht weiß – kam nur ein Schulterzucken. Und genau da liegt der Punkt: Eine Kennzahl alleine sagt Ihnen fast nichts. Erst im Kontext wird aus einer Zahl eine Entscheidung.
Ich habe selbst jahrelang Kennzahlen falsch gelesen. Eine Aktie mit einem Kurs-Gewinn-Verhältnis von 8 sah für mich nach einem Schnäppchen aus – bis mir auffiel, dass die gesamte Branche mit einstelligen KGVs handelt, weil niemand Wachstum erwartet. Ich hielt ein Jahr, es passierte nichts, ich verkaufte mit plus 2 Prozent. Lehrgeld.
Wichtige Erkenntnisse
- Eine Kennzahl ist niemals ein Kaufsignal – sie ist ein Ausgangspunkt für Fragen.
- Ein "gutes" KGV, ein "guter" ROE oder eine "hohe" Dividendenrendite existieren nicht absolut, sondern nur im Branchenvergleich.
- Verschiedene Anlegertypen – Value, Growth, Dividende – brauchen unterschiedliche Kennzahlen im Fokus.
- Kennzahlen aus der Vergangenheit sind keine Garantie für die Zukunft. Sie beschreiben, nicht sie prophezeien.
- Wer sich nur auf eine einzige Zahl verlässt, übersieht systematisch das Risiko, das in der Zahl steckt.
- Bilanzkennzahlen und Marktkennzahlen ergänzen sich – wer nur eine Seite betrachtet, sieht das halbe Bild.
Warum eine Kennzahl allein nichts wert ist
Stellen Sie sich vor, jemand sagt Ihnen: "Dieses Auto kostet 12.000 Euro." Ist das günstig? Kommt drauf an. Ist es ein Neuwagen mit Vollausstattung – ein Traumpreis. Ist es ein Kleinwagen mit 280.000 Kilometern – Abzocke. Die Zahl allein beantwortet keine einzige sinnvolle Frage.
Mit Aktienkennzahlen ist es exakt dasselbe. Das KGV von 12 ist weder gut noch schlecht. Es ist ein Datenpunkt, den Sie in Beziehung setzen müssen: zur Branche, zur eigenen Historie des Unternehmens, zum Wachstum, zur Verschuldung.
Die Industrievergleich-falle
Ein Softwareunternehmen mit einem KGV von 35 kann spottbillig sein, wenn die Konkurrenz mit 60 bewertet wird. Ein Versorger mit einem KGV von 14 kann teuer sein, wenn die Branche üblicherweise mit 9 handelt. Ich habe mir angewöhnt, jede Kennzahl zuerst gegen drei bis fünf direkte Wettbewerber zu legen, bevor ich sie überhaupt bewerte. Ohne diesen Schritt ist jede Interpretation geraten.
Und dann? Manchmal bleibt die Zahl trotzdem mehrdeutig. Das ist kein Fehler im System, das ist das System.
Aktien-Kennzahlen erklärt – die vier, die wirklich zählen
Sie finden im Netz Listen mit 20 oder 30 Kennzahlen. Ehrlich gesagt: Die meisten davon brauchen Sie als Privatanleger nie. Ich konzentriere mich auf vier, die zusammen ein rundes Bild ergeben.
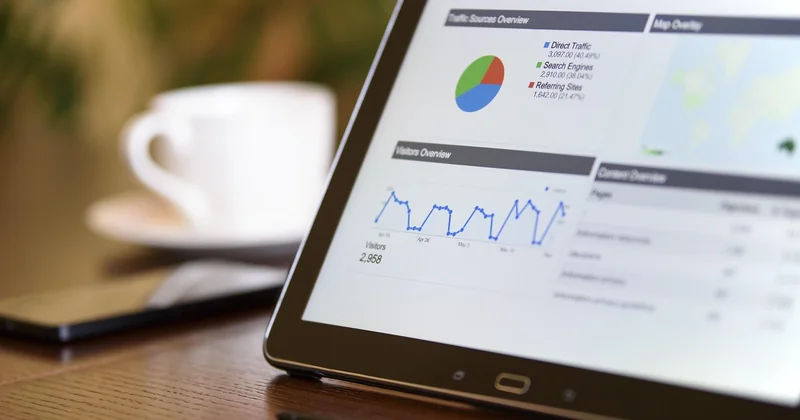
Kurs-Gewinn-Verhältnis (KGV): Wie viel zahlen Sie für einen Euro Gewinn?
Das KGV setzt den Aktienkurs ins Verhältnis zum Gewinn je Aktie. Ein KGV von 15 bedeutet: Sie zahlen 15 Euro für jeden Euro Jahresgewinn des Unternehmens. Je niedriger, desto "billiger" – auf den ersten Blick.
Der Haken: Ein hohes KGV kann auch ausdrücken, dass der Markt starkes Wachstum erwartet. Ein niedriges KGV kann ein Warnsignal sein. Ein KGV von 6 ist oft kein Geschenk, sondern eine Warnung. Der Markt preist dort sehr häufig ein, dass der Gewinn nicht stabil bleibt.
Kurs-Buchwert-Verhältnis (KBV): Substanz gegen Erwartung
Das KBV vergleicht den Börsenwert mit dem bilanziellen Eigenkapital. Ein Wert unter 1 heißt: Die Börse bewertet das Unternehmen unter dem, was in den Büchern steht. Hört sich nach einem Geschenk an, ist es aber selten. Meistens steckt dahinter die Erwartung, dass das Eigenkapital abgeschrieben werden muss.
Für substanzorientierte Anleger ist das KBV trotzdem nützlich – allerdings weniger für Tech-Werte, wo das Eigenkapital kaum etwas über den wahren Wert aussagt, sondern vor allem für Industrie, Banken und Versicherungen.
Dividendenrendite: Ertrag heute gegen Wachstum morgen
Die Dividendenrendite zeigt, wie viel Prozent des Aktienkurses Sie jährlich als Dividende zurückbekommen. Klingt simpel. Ist es nicht. Eine Rendite von 7 Prozent ist häufig ein Zeichen dafür, dass der Kurs gefallen ist – und der Markt mit einer Kürzung rechnet. Wer eine hohe Rendite kauft, ohne die Ausschüttungsquote und den freien Cashflow zu prüfen, kauft manchmal eine fallende Dividende.
Eigenkapitalrendite (ROE): Wie effizient arbeitet das Unternehmen?
Der ROE zeigt, wie viel Gewinn ein Unternehmen aus dem eingesetzten Eigenkapital holt. Ein dauerhaft hoher Wert über 15 Prozent deutet auf ein starkes Geschäftsmodell hin. Achtung: Ein extrem hoher ROE kann auch aus hoher Verschuldung stammen, weil dann das Eigenkapital künstlich klein ist. Deshalb schaue ich immer die Eigenkapitalquote daneben an.
| Kennzahl | Was sie misst | Vorsicht bei |
|---|---|---|
| KGV | Kurs im Verhältnis zum Gewinn | Zyklischen Branchen, wo der Gewinn schwankt |
| KBV | Kurs im Verhältnis zum Buchwert | Asset-leichten Unternehmen wie Softwarefirmen |
| Dividendenrendite | Jährliche Ausschüttung in Prozent des Kurses | Sehr hohen Werten – oft Zeichen fallender Erwartung |
| ROE | Gewinn im Verhältnis zum Eigenkapital | Stark verschuldeten Bilanzen |
Welche Kennzahlen sind bei Aktien wichtig? Die Antwort hängt von Ihnen ab
Es gibt keine universelle Rangliste. Wer Ihnen sagt, es gäbe "die" wichtigsten Kennzahlen, verkauft Ihnen eine Vereinfachung. Die richtige Auswahl hängt davon ab, was Sie vorhaben.
Nach Anlegerprofil sortiert
Ich habe mir irgendwann eine eigene kleine Tabelle gebaut, weil ich es leid war, bei jedem Kauf dieselben Fragen neu zu beantworten. Sie sah ungefähr so aus:
- Dividendenorientiert: Dividendenrendite, Ausschüttungsquote, freier Cashflow, Verschuldungsgrad. Der Kurs ist zweitrangig – die Zuverlässigkeit der Zahlung nicht.
- Value: KGV, KBV, Verschuldung, Gewinnhistorie über mindestens zehn Jahre. Wichtig ist die Frage, ob die billige Bewertung einen Grund hat.
- Growth: Umsatzwachstum, Gewinnwachstum, Bruttomarge, Reinvestitionsrate. Das KGV tritt in den Hintergrund – es ist bei solchen Werten ohnehin hoch.
- Kurzfristig orientiert: Hier spielen fundamentale Kennzahlen eine kleinere Rolle. Volatilität, Handelsvolumen und der Beta-Faktor werden wichtiger.
Fällt Ihnen etwas auf? Die Listen überschneiden sich kaum. Genau deshalb ist die Frage "welche Kennzahlen sind wichtig" ohne Kontext nicht beantwortbar.
Fundamentalanalyse einfach erklärt: Zahlen lesen statt Zahlen sammeln
Die meisten Einsteiger sammeln Kennzahlen wie Briefmarken. Sie laden sich ein PDF mit 40 Zahlen herunter, schauen sie an, und wissen danach weniger als vorher. Ich habe das auch gemacht. Der Fehler war, dass ich die Zahlen nicht verknüpft habe.
Fundamentalanalyse heißt übersetzt: Verstehen, wie ein Unternehmen Geld verdient – und dann prüfen, ob die Zahlen diese Geschichte bestätigen. Nicht umgekehrt.
Drei Fragen, die vor jeder Kennzahl kommen
- Verdient dieses Unternehmen überhaupt dauerhaft Geld?
- Wächst es, stagniert es, oder schrumpft es?
- Wie viel Schulden trägt es, und kann es sie aus dem laufenden Geschäft bedienen?
Wenn Sie diese drei Fragen ohne Nachschlagen beantworten können, sind die einzelnen Kennzahlen danach deutlich leichter einzuordnen. Wenn nicht, hilft auch das schönste KGV nicht weiter.
Und ja, das dauert. Bei mir dauert eine vollständige Erstdurchsicht eines Unternehmens inzwischen etwa 90 Minuten. Am Anfang waren es zwei Tage, mit vielen falschen Schlüssen. Das Tempo kommt erst mit der Routine, nicht vorher.
Trading-Kennzahlen: ein anderer Werkzeugkasten
Wenn Sie kurzfristig handeln, verschiebt sich das Bild. Kennzahlen wie das KGV sind dort kaum handlungsleitend – bis zur nächsten Quartalszahl können Wochen vergehen, in denen der Kurs sich völlig unabhängig davon bewegt.
Im Trading geht es um Größen wie Volatilität, den Beta-Faktor als Maß für die Schwankungsneigung gegenüber dem Gesamtmarkt, das Handelsvolumen und – bei fortgeschrittenen Ansätzen – Kennzahlen wie das Sharpe-Ratio, das Rendite und Risiko ins Verhältnis setzt. Ich habe eine Zeit lang versucht, beides zu mischen: Fundamentaldaten als Begründung für kurzfristige Trades. Das war Unsinn. Die Zeiträume passen nicht zusammen.
Wenn Sie fundamental investieren, ignorieren Sie kurzfristige Signale. Wenn Sie traden, ignorieren Sie langfristige Kennzahlen. Die Mischung führt meistens zu Entscheidungen, die weder das eine noch das andere konsequent umsetzen.
Aktien-Kennzahlen: Datenbank, PDF oder selbst rechnen?
Sie brauchen keine teure Datenbank, um anzufangen. Die Geschäftsberichte der Unternehmen stehen kostenlos zur Verfügung. Genau dort – und nicht in Aggregator-Portalen – stehen die Zahlen so, wie das Unternehmen sie versteht.
Aggregatoren rechnen Kennzahlen nach eigenen Formeln und kommen deshalb manchmal zu anderen Werten als die Originalquelle. Ich habe einmal zwei Anbieter verglichen und beim selben Unternehmen KGV-Unterschiede von fast 20 Prozent gefunden. Der Grund: unterschiedliche Gewinndefinitionen. Für einen groben Überblick reicht das. Für eine Kaufentscheidung würde ich immer einen Blick in den Bericht selbst werfen, mindestens auf die wichtigsten Positionen.
Eine eigene kleine Tabelle – ob in Excel oder auf Papier – ist erstaunlich wertvoll. Nicht, weil sie genauer wäre, sondern weil das Ausfüllen Sie zwingt, die Zahl zu verstehen.
Die Falle, in die fast jeder einmal tappt
Ich habe in meinen ersten zwei Jahren an der Börse einen wiederkehrenden Fehler gemacht: Ich habe die Kennzahl gesucht, die meine Kaufentscheidung bestätigt. Nicht die, die sie widerlegt.
Das ist der eigentliche Fallstrick. Kennzahlen sind nicht dazu da, Ihnen recht zu geben. Sie sind dazu da, Ihnen Fragen zu stellen, die Sie sonst nicht stellen würden. Ein niedriges KGV? Warum eigentlich? Ein hoher ROE? Woher kommt er? Eine starke Dividende? Kann das Unternehmen sie halten, wenn der Gewinn um ein Drittel einbricht?
Und die unbequemste Erkenntnis zum Schluss: Alle Kennzahlen dieser Welt beschreiben ein Unternehmen, wie es war. Keine einzige davon sagt Ihnen, wie es in drei Jahren dasteht. Das ist keine Schwäche der Methode – es ist die Grenze, an der Ihre eigene Einschätzung anfängt und die Kennzahl aufhört.
Deshalb ist die beste Frage, die Sie sich nach jeder Kennzahl stellen können, nicht "Ist das gut oder schlecht?", sondern: Was müsste passieren, damit diese Zahl nächstes Jahr ganz anders aussieht? Wenn Sie diese Frage beantworten können, haben Sie mehr verstanden als die meisten, die 30 Kennzahlen auswendig kennen.


